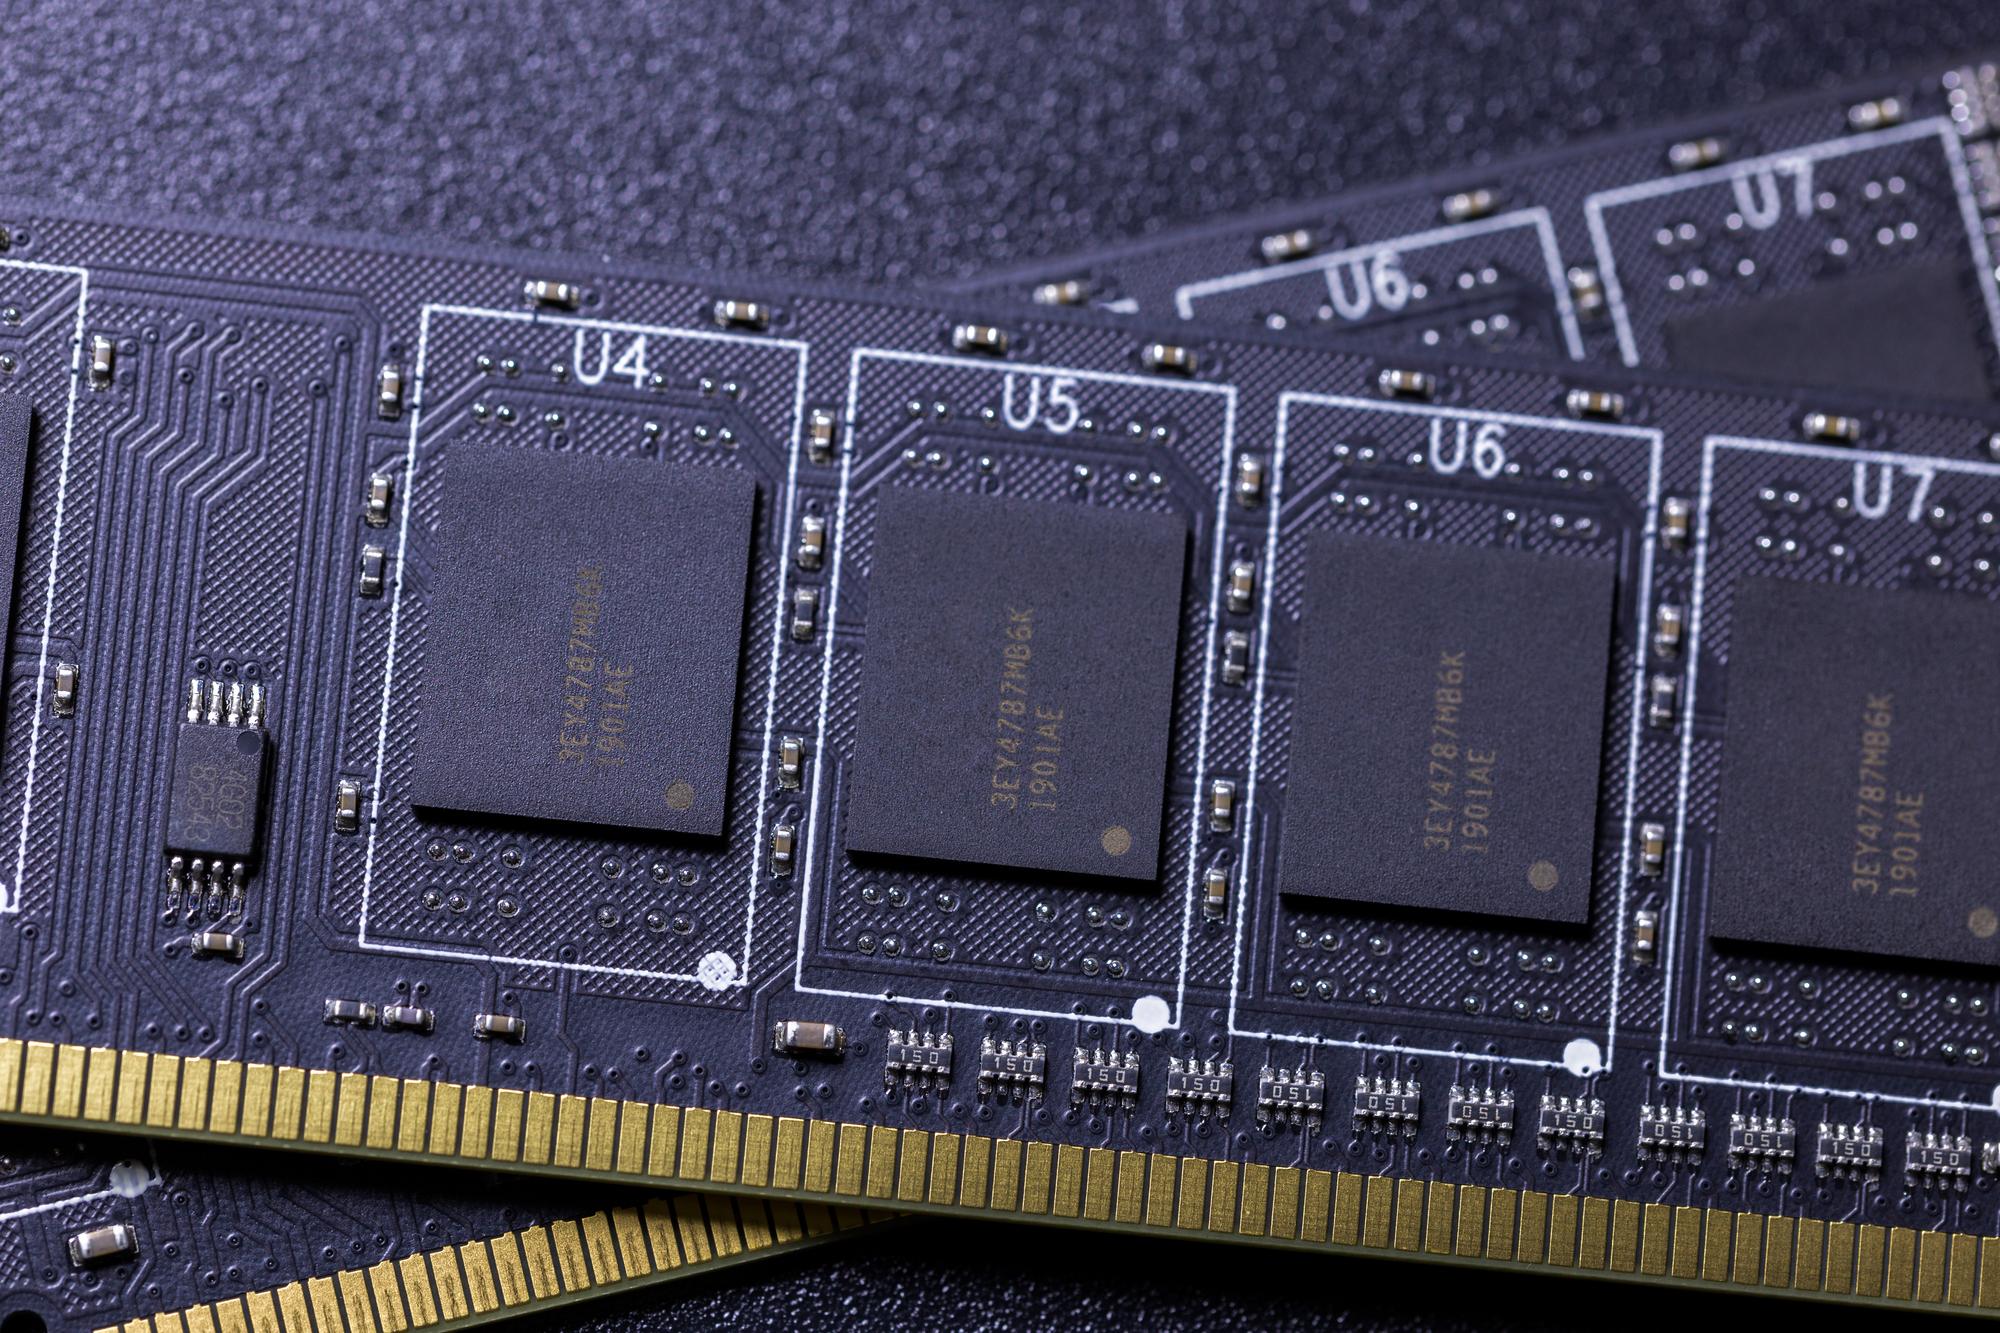
當全世界盯著輝達GPU、台積電先進製程的時候,三星在記憶體領域已經悄悄動手了。根據韓國業界消息,三星電子預計在2026年9月完成1d DRAM開發,並於2026年12月開始移交量產線,最快2027年底啟動量產——這個時程比市場預期提前了一些。
更值得注意的是,三星這次不是單純把線寬縮小就了事,而是拿出了兩張技術底牌。
技術突破1:DRAM電容首次「站起來」
過去DRAM的電容就像一排橫躺的多米諾骨牌,平鋪在晶圓上。但當製程進入10奈米以下,再繼續「躺平」就會撞上物理極限——漏電、干擾、成本爆炸,問題一個接一個。
三星的做法是讓電容垂直堆疊,概念類似當年NAND Flash從2D走向3D的轉變。根據產業報導與三星先前的次世代DRAM技術說明,這種新結構有望帶來約30~50%的密度提升(此為技術預估值),同時繞過傳統微縮的瓶頸。
技術突破2:雙晶圓接合,像組裝模組一樣做晶片
更進階的是三星啟用了雙晶圓接合技術:把記憶體陣列跟周邊控制電路分別在不同晶圓上製造,最後再「接合」起來。這種做法能讓每層晶圓用最適合的製程,不用互相妥協,設計彈性大增。
業界人士直言:「這已經不是傳統的平面戰爭,而是誰先掌握垂直整合跟先進封裝,誰就能在AI記憶體市場稱王。」
良率挑戰仍在,市場保持觀望
技術突破固然亮眼,但網友反應卻相當兩極。PTT半導體版有網友興奮表示「韓國又双叒彎道超車了」(此為網友戲稱),也有人冷靜提醒「三星問題仍是良率,用2nm性能是更好,但量出不來就是空談」。
據部分業界傳聞,三星在1d DRAM的良率表現仍在優化中,甚至有報導指出因良率低於內部目標,HBM5E相關計畫可能延後。加上2026年上半年曾傳出D1d良率未達標恐延後量產的消息(尚未獲官方證實),市場對三星的執行力始終保持觀望態度。
SK海力士、美光呢?時間不站在追兵這邊
目前三星的時程表是:2026年12月移交量產線 → 2027年Q2導入設備 → 2027年底首批量產。多家產業報導預期,三星計劃將1d DRAM導入2028年後的HBM5/HBM5E世代,可能落在2029至2030年前後。
相較之下,SK海力士雖然在HBM市場佔有率領先,但在1d製程節點的進度資訊相對保守;部分投資人觀點認為美光在此領域的存在感較為薄弱。
摩根士丹利研報更點出關鍵:「未來AI發展將轉向自主型AI(Agentic AI),運算瓶頸將從GPU轉移至CPU與記憶體。」換句話說,誰能在2027年前卡位次世代記憶體架構,誰就能吃到AI浪潮的下一波紅利。
這不只是技術競賽,更是生態系大洗牌
1d DRAM的意義不只是「更小、更快、更省電」,而是整個供應鏈(設備、材料、封裝)的全面重組。當單台High-NA EUV設備要價約3至4億美元,產業分析普遍認為,無法掌握垂直堆疊與先進封裝技術的二線廠商,將面臨在這波結構性重組中被邊緣化的高度風險。
三星這次在1d DRAM領域的技術布局,會不會在2027年底給市場一個驚喜?還是又將面臨良率挑戰?答案揭曉前,記憶體戰場的競爭態勢已經悄然升溫。從工程角度來看,技術到位是一回事,能不能準時穩定產出又是另一回事——最終還是要看投片下去,數字會不會亮。
資訊來源類型:本文綜合韓國產業媒體報導、國際科技新聞、摩根士丹利研報分析,以及部分業界傳聞與市場觀點。具體技術數據如密度提升幅度為預估值,HBM5/5E導入時程為產業預期,讀者宜留意區分已確認事實與市場預測。